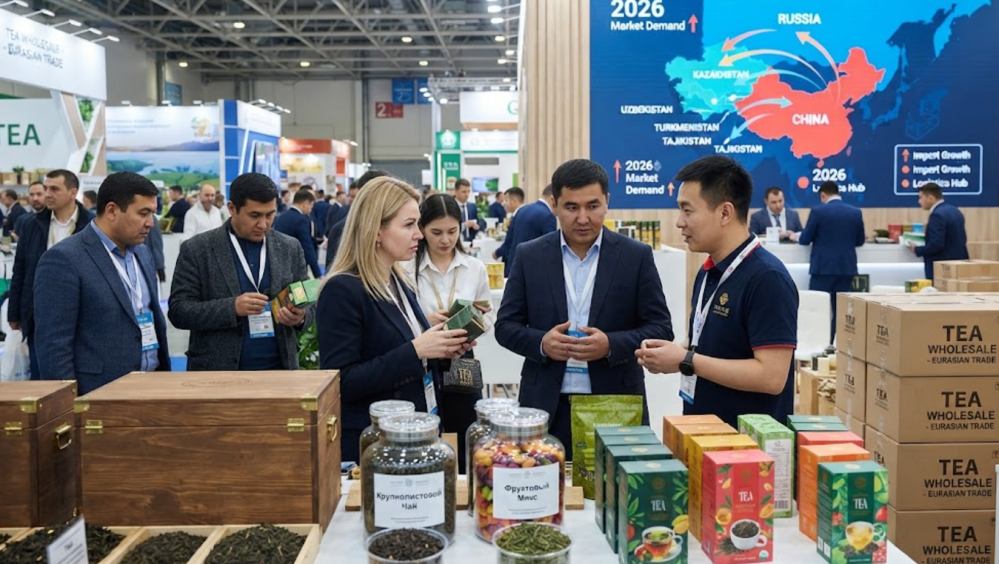
俄罗斯及中亚五国作为传统的茶叶消费腹地,历来是全球茶类批发商极为关注的核心市场。进入2026年,随着区域经济格局的重构与居民消费观念的演变,该地区的茶叶批发市场正呈现出明显的多元化、品质化与健康化发展趋势。
一、 传统红茶基本盘稳固,风味拼配茶迎来增量
在俄罗斯以及哈萨克斯坦、乌兹别克斯坦等中亚国家,红茶长期占据绝对统治地位,消费量占总市场的七成以上。2026年,这一传统优势并未减弱,但需求形态发生了深刻变化。粗放式的散装茶正加速向精细化、品牌化过渡。
与此同时,年轻人对口感的追求推动了风味拼配茶(如加入香草、柑橘皮、浆果及花香的红茶)的销量激增。在批发市场上,高品质的CTC红茶(切碎、揉捻、发酵红茶)依然是刚需,但果味与草本拼配茶的采购比重较往年显著提升,成为许多中小型批发商寻找利润增长点的新方向。
二、 绿色健康理念普及,绿茶与草本茶受追捧
随着健康生活方式在欧亚大陆的普及,中亚与俄罗斯消费者对茶叶的功能性诉求水涨船高。绿茶的抗氧化与健康属性被越来越多的中产阶级所认可,其市场渗透率逐年攀升。
此外,乌兹别克斯坦和吉尔吉斯斯坦等国对传统草本茶、花草茶的需求也辐射带动了整个茶类批发大盘。批发商在采购时,更加倾向于选择具备有机认证、绿色无污染产地背书的产品。中国绿茶及特色白茶凭借良好的生态形象,在当地高端商超和专卖渠道的接受度正在快速打开。
三、 便利化与包装升级,即饮及袋泡茶成主流
快节奏的生活方式同样改变了欧亚消费者的饮茶习惯。2026年的茶叶批发市场数据表明,传统大包散茶的增速放缓,而独立小包装袋泡茶、三角立体茶包以及便携式茶粉的需求量保持强劲增长。
对于B端批发商而言,包装设计是否符合当地审美(如融合现代简约或具有地域特色的欧亚风格)、标签信息是否清晰合规(俄白卡盟标准及多语言说明),直接决定了产品的流转速度。供应链的“轻量化”与“便捷化”成为采购决策的关键权重。
四、 供应链重构与中国茶企的破局机遇
受国际供应链深度调整的影响,俄罗斯及中亚本土贸易商正在积极拓宽进口渠道。中国作为茶叶生产大国,凭借稳定、高效、全品类的供给能力,在这一区域的供应链中扮演着日益重要的角色。
中亚五国作为“一带一路”的核心节点,中欧班列的常态化运行为大宗茶叶陆运提供了极佳的物流保障,大幅降低了贸易成本与运输周期。2026年,中国茶企若想在俄罗斯与中亚市场实现从“代工出口”到“品牌输出”的跨越,不仅需要精准把握当地对红茶与风味茶的细分需求,更需在清关、本地化仓储和合规认证上持续深耕,从而在广阔的欧亚市场占得先机。